Sur une fiche de paie, le salaire net à payer n’est pas toujours le bon chiffre à utiliser pour demander une aide. Le montant net social sert précisément de référence pour la prime d’activité et le RSA, avec un calcul qui tient compte de certains revenus, avantages et prélèvements sociaux. Je vous explique comment le lire, pourquoi il diffère parfois du salaire versé et quels contrôles effectuer côté salarié ou RH.
Le bon repère pour déclarer ses revenus sociaux
- Référence CAF et MSA pour la prime d’activité et le RSA.
- Calculé sur le bulletin de paie à partir des revenus et cotisations concernés.
- Différent du net à payer, notamment à cause des frais professionnels et du prélèvement à la source.
- Prérempli dans les déclarations trimestrielles, mais toujours à vérifier par le salarié.
- Déclaré par l’employeur en DSN depuis la période d’emploi de janvier 2024.
À quoi correspond cette ligne sur la fiche de paie
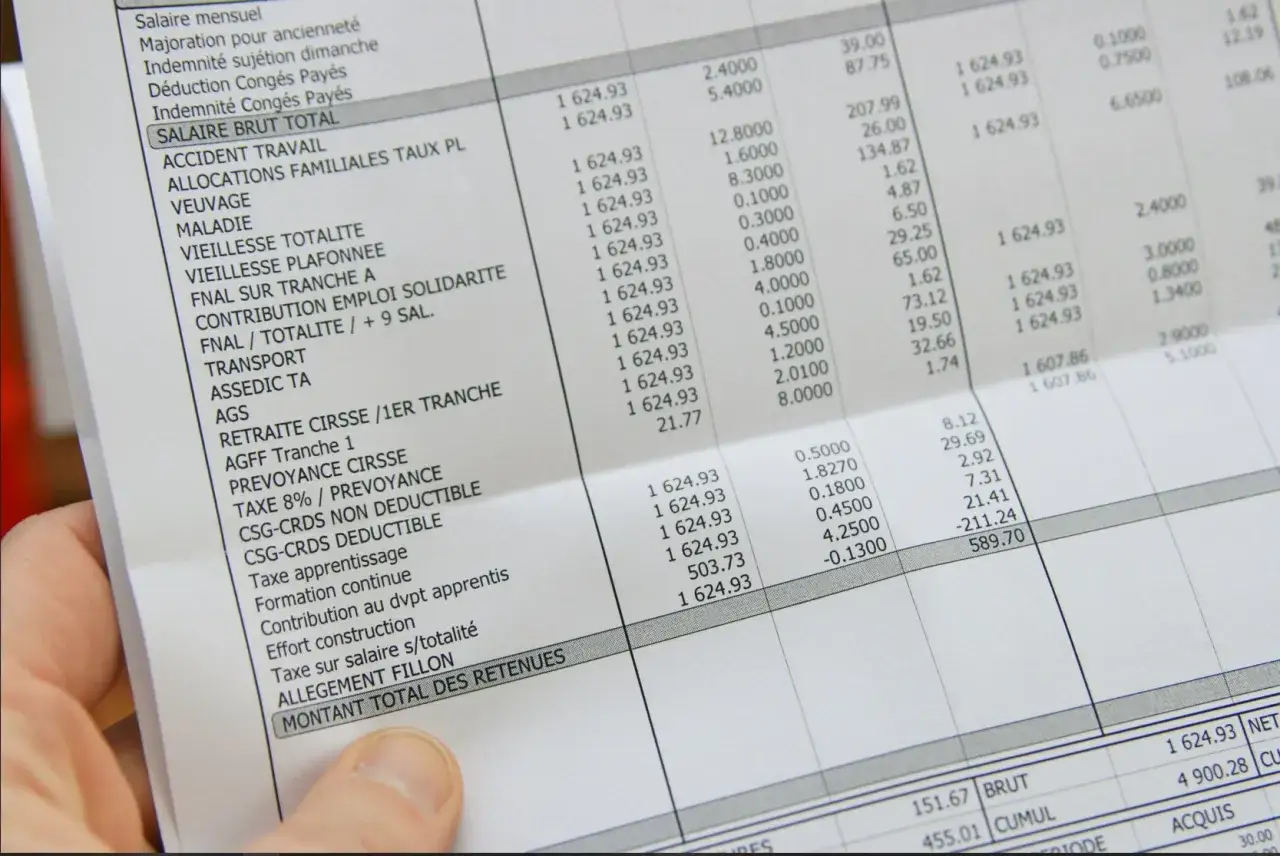
Le montant net social correspond au revenu de référence utilisé pour calculer certains droits sociaux. Il apparaît sur les bulletins de salaire depuis janvier 2024, quel que soit le secteur d’activité ou le statut de l’employeur. Dans la restauration, il concerne donc aussi bien le serveur à temps partiel que le cuisinier mensualisé ou le responsable de salle.
Depuis le 1er février 2024, cette donnée est le montant à utiliser pour les déclarations liées à la prime d’activité et au RSA. Les déclarations trimestrielles sont désormais préremplies pour les allocataires, mais cela ne dispense pas de vérifier les chiffres affichés.
La confusion vient surtout du fait que plusieurs montants nets figurent sur une même fiche de paie. Ils ne répondent pas au même objectif.
| Montant affiché | À quoi sert-il |
|---|---|
| Net à payer | Somme effectivement versée après les retenues, le prélèvement à la source et certaines déductions. |
| Net imposable | Base utilisée pour calculer l’impôt sur le revenu prélevé à la source. |
| Net social | Revenu de référence à déclarer pour le RSA et la prime d’activité. |
Mon conseil est simple. Pour une démarche auprès de la CAF ou de la MSA, il faut reprendre la ligne dédiée au net social, et non le montant qui arrive sur le compte bancaire. Ce réflexe évite une grande partie des erreurs de déclaration.
Comment le calcul est construit
Le calcul part des rémunérations brutes et revenus de remplacement versés au salarié. Il prend ensuite en compte les cotisations et contributions sociales obligatoires qui lui sont applicables. La logique générale ressemble donc à une rémunération brute corrigée des prélèvements sociaux, mais le résultat ne se déduit pas toujours en soustrayant mécaniquement deux lignes de la fiche de paie.
Sont notamment susceptibles d’entrer dans le calcul le salaire de base, les primes, les heures supplémentaires, les heures complémentaires, les avantages en nature et certaines indemnités versées directement par l’employeur. Un repas fourni ou un avantage en nature logement peut donc influencer le chiffre affiché, même si le salarié ne reçoit pas cette valeur en espèces.
À l’inverse, le remboursement de frais professionnels n’est pas un revenu. Il ne doit donc pas être assimilé au salaire pour cette déclaration. C’est une distinction importante dans les restaurants, où les remboursements de transport, les repas professionnels ou certains frais liés aux déplacements peuvent apparaître sur le bulletin.
| Élément de paie | Traitement habituel | Pourquoi cela compte |
|---|---|---|
| Salaire de base | Pris en compte | Il constitue la principale rémunération du mois. |
| Prime et heures supplémentaires | Prises en compte | Elles peuvent faire varier fortement le revenu déclaré. |
| Avantage en nature | Pris en compte selon sa nature | Sa valeur peut augmenter le revenu de référence sans augmenter le virement bancaire. |
| Remboursement de frais | Non assimilé à un salaire | Il rembourse une dépense engagée pour le travail. |
| Prélèvement à la source | Non déduit du net social | L’impôt explique l’écart avec le net effectivement payé. |
Les cotisations liées à une protection sociale complémentaire facultative demandent aussi de la prudence. Leur traitement dépend de leur caractère obligatoire ou non et des règles applicables au dispositif. En cas de situation particulière, je recommande de vérifier le détail avec le gestionnaire de paie plutôt que de reconstruire le montant à la main.
Pourquoi le montant change d’un mois à l’autre
Une variation mensuelle ne signifie pas forcément qu’il y a une erreur. Le chiffre suit les éléments de rémunération réellement versés pendant la période de paie. Dans la restauration, les plannings variables, les heures supplémentaires, les primes et les absences rendent ces écarts assez fréquents.
| Situation | Effet possible |
|---|---|
| Heures supplémentaires ou complémentaires | Hausse du revenu de référence sur le mois concerné. |
| Prime exceptionnelle ou prime annuelle | Montant plus élevé, même si le salaire habituel ne change pas. |
| Avantage en nature repas | Écart possible entre le revenu déclaré et la somme versée en espèces. |
| Arrêt maladie ou activité partielle | Prise en compte des revenus de remplacement selon leur mode de versement. |
| Absence non rémunérée | Diminution du montant calculé pour le mois. |
| Indemnité liée à une rupture | Traitement variable selon la nature et la part soumise aux règles sociales. |
Le point qui surprend le plus souvent est l’écart entre le net social et le net à payer. Un salarié peut percevoir un virement inférieur à son revenu de référence à cause du prélèvement à la source, de la participation aux titres-restaurant ou d’une retenue. L’inverse peut aussi se produire lorsqu’un remboursement de frais augmente le montant versé sans constituer un revenu social.
Je conseille donc de comparer les bulletins sur plusieurs mois. Une différence ponctuelle liée à une prime est logique. En revanche, une variation importante sans changement de salaire, d’horaire ou d’avantage mérite un contrôle.
Que doit faire le salarié auprès de la CAF ou de la MSA
Pour le RSA ou la prime d’activité, le salarié doit utiliser le montant affiché sur son bulletin pour chaque mois demandé. Depuis la généralisation du préremplissage, les ressources du foyer apparaissent directement dans la déclaration trimestrielle, mais elles doivent être relues et validées.
- Ouvrir la déclaration trimestrielle dans son espace CAF ou MSA.
- Vérifier le montant indiqué pour chaque mois.
- Le comparer avec la ligne correspondante sur le bulletin de paie.
- Signaler une différence et joindre les justificatifs demandés.
- Ajouter les autres ressources du foyer qui ne sont pas préremplies.
Si une personne a plusieurs employeurs, elle doit tenir compte de la somme des montants sociaux figurant sur ses différents bulletins. Un salarié qui travaille dans deux établissements, par exemple, ne doit pas retenir uniquement le salaire de son employeur principal.
Cette donnée ne représente pas le montant de l’aide. Elle sert à déterminer les ressources prises en compte dans un calcul qui dépend aussi de la composition du foyer, du logement et des revenus des autres membres. Même avec un chiffre correct, le droit à la prestation peut donc évoluer d’un trimestre à l’autre.
En cas d’anomalie persistante, le salarié doit d’abord demander une explication à l’employeur ou au service de paie. Si la fiche est correcte mais que la déclaration reste erronée, la CAF ou la MSA est l’interlocuteur adapté. Le ministère des Solidarités rappelle que le préremplissage simplifie la démarche, mais ne remplace pas la vérification par l’allocataire.
Les contrôles utiles pour les équipes RH
Côté employeur, le montant doit être calculé avec un logiciel de paie correctement paramétré, puis transmis dans la déclaration sociale nominative. Depuis la période d’emploi de janvier 2024, cette donnée fait partie des informations déclarées pour chaque salarié.
La première vérification consiste à contrôler les éléments variables. Dans un établissement de restauration, il faut notamment examiner les heures supplémentaires, les primes, les repas, les absences, l’activité partielle et les indemnités versées au cours du mois.
- Vérifier que la période de rattachement correspond bien à la paie déclarée.
- Contrôler les éléments variables importés depuis le planning.
- Comparer le bulletin avec les données transmises en DSN.
- Examiner les corrections après une erreur de paie ou une régularisation.
- Informer clairement les salariés de la différence entre net social et net à payer.
Une erreur classique consiste à reprendre le net après impôt ou à inclure un remboursement de frais dans le revenu à déclarer. Une autre apparaît lorsque la paie est décalée et que le montant est rattaché au mauvais mois. L’Urssaf insiste sur l’importance de corriger rapidement les anomalies, car une donnée erronée peut ensuite être reprise automatiquement dans la déclaration du salarié.
Pour les petites structures, le contrôle n’a pas besoin d’être lourd. Une revue mensuelle des variables sensibles et une comparaison ponctuelle entre bulletin et DSN suffisent souvent à repérer les incohérences avant qu’elles ne deviennent un problème pour le salarié.
Le bon réflexe pour éviter une mauvaise déclaration
Le chiffre à retenir est celui qui porte la mention net social sur le bulletin, jamais le montant du virement bancaire choisi par habitude. Cette ligne intègre une logique propre aux prestations sociales et peut donc différer du net imposable comme du net à payer.
Pour un salarié, le meilleur réflexe est de conserver ses bulletins, de vérifier la déclaration préremplie mois par mois et de demander une correction dès qu’un écart n’est pas expliqué par une prime, une absence ou un avantage. Pour les RH, la fiabilité repose surtout sur la qualité des éléments variables et sur la cohérence entre la paie, la DSN et le document remis au salarié.