Dans un restaurant, quelques heures ajoutées au planning peuvent améliorer le service, mais aussi modifier la paie, les cotisations et la déclaration fiscale. Les heures supplémentaires exonérées obéissent à des règles précises, avec un plafond d’impôt, une réduction de certaines cotisations et des limites de durée à respecter. Je détaille ici les conditions applicables, les particularités de la convention HCR et les bons réflexes pour sécuriser les plannings.
Les repères essentiels pour éviter les erreurs de paie
- 7 500 € net imposable est le plafond annuel d’exonération fiscale retenu pour les revenus 2025 déclarés en 2026.
- La réduction de cotisations salariales porte principalement sur l’assurance vieillesse, dans la limite de 11,31 %.
- Dans la convention HCR, les majorations habituelles sont de 10 %, 20 % et 50 % selon le nombre d’heures travaillées.
- Les heures complémentaires d’un salarié à temps partiel ne doivent pas être confondues avec les heures supplémentaires.
- Depuis 2026, la déduction patronale peut atteindre 1,50 € ou 0,50 € par heure selon l’effectif et l’éligibilité de l’entreprise.
Ce qui est réellement exonéré et ce qui ne l’est pas
Une heure supplémentaire est une heure de travail effectif réalisée au-delà de 35 heures par semaine, ou au-delà de 1 607 heures sur l’année lorsqu’un aménagement du temps de travail est prévu. Elle doit être accomplie à la demande de l’employeur ou, dans certains cas, être rendue nécessaire par les tâches confiées au salarié.
L’exonération concerne deux mécanismes distincts. D’un côté, la rémunération de ces heures et leur majoration peuvent être exonérées d’impôt sur le revenu. De l’autre, le salarié bénéficie d’une réduction de certaines cotisations salariales. Il ne s’agit donc pas d’une exonération totale de toutes les charges.
Pour la déclaration des revenus 2025 déposée en 2026, le plafond fiscal est fixé à 7 500 € de rémunération nette imposable par salarié. Le plafond brut correspondant est de 8 037 €. La fraction qui dépasse cette limite redevient imposable, même si les heures ont été correctement payées et déclarées.
Le plafond de 7 500 € est commun avec la rémunération issue de la monétisation de jours de RTT prévue jusqu’au 31 décembre 2026. Il faut donc additionner les deux montants. Je conseille aussi de vérifier les revenus issus de plusieurs employeurs, car le plafond s’apprécie au total pour le salarié, et non séparément sur chaque fiche de paie.
La rémunération exonérée reste prise en compte pour le revenu fiscal de référence. Elle peut donc influencer certains droits ou plafonds, même si elle n’est pas intégrée au salaire imposable soumis au barème.
Comment distinguer heures supplémentaires, complémentaires et RTT
La confusion entre ces trois notions est fréquente dans les établissements de restauration, surtout lorsque les plannings changent chaque semaine. Pourtant, le régime social et fiscal dépend directement de la catégorie retenue.
| Situation | Définition | Régime possible |
|---|---|---|
| Temps plein | Heures au-delà de 35 heures par semaine ou du seuil annuel applicable | Majoration, réduction de cotisations et exonération fiscale sous plafond |
| Temps partiel | Heures au-delà de la durée prévue au contrat | Heures complémentaires, avec règles et limites propres |
| Forfait annuel en jours | Jours de repos abandonnés au-delà de 218 jours travaillés | Rémunération majorée pouvant bénéficier du régime prévu |
| RTT monétisés | Jours ou demi-journées de repos transformés en salaire | Plafond fiscal commun avec les heures supplémentaires |
Un salarié à 30 heures par semaine qui travaille 33 heures réalise 3 heures complémentaires, et non trois heures supplémentaires. Ces heures sont généralement majorées de 10 % dans la limite du dixième de la durée contractuelle, puis de 25 % au-delà lorsque la convention ou l’accord applicable le prévoit.
À l’inverse, un salarié à temps plein qui travaille 39 heures dans la semaine réalise quatre heures supplémentaires, sauf dispositif d’annualisation ou autre décompte conventionnel. Le planning doit donc afficher la durée contractuelle, les heures réellement effectuées et le mode de calcul retenu.
Ce que la convention HCR change dans un restaurant
Dans les hôtels, cafés et restaurants relevant de la convention HCR, les heures supplémentaires sont généralement majorées de 10 % entre la 36e et la 39e heure, de 20 % entre la 40e et la 43e heure, puis de 50 % à partir de la 44e heure. Un accord d’entreprise ou une disposition plus favorable peut modifier ces taux, mais il ne peut pas descendre sous le minimum légal de 10 %.
| Heures travaillées dans la semaine | Heures supplémentaires concernées | Majoration HCR habituelle |
|---|---|---|
| 36e à 39e heure | 4 heures maximum | 10 % |
| 40e à 43e heure | 4 heures maximum | 20 % |
| À partir de la 44e heure | Au-delà de 43 heures | 50 % |
Prenons un exemple simple. Avec un taux horaire brut de 14 €, un salarié qui travaille 41 heures réalise quatre heures majorées à 10 % et deux heures à 20 %. La rémunération supplémentaire atteint alors 95,20 € brut, avant application des cotisations et du prélèvement à la source.
Le résultat peut changer si l’établissement applique une annualisation. Dans ce cas, une semaine très chargée ne suffit pas toujours à déclencher immédiatement la majoration, car les heures sont comparées à la durée moyenne prévue sur la période de référence. C’est précisément là que les erreurs apparaissent lorsque le logiciel de planning et le logiciel de paie ne reposent pas sur les mêmes paramètres.
La convention HCR permet aussi, sous conditions, de remplacer le paiement par un repos compensateur de remplacement. Ce repos doit reprendre la majoration correspondante. Quatre heures majorées à 10 % ne donnent donc pas simplement quatre heures de repos, mais quatre heures et vingt-quatre minutes.
Comment calculer l’impact sur la fiche de paie et la déclaration
Sur la fiche de paie, la rémunération des heures supplémentaires doit apparaître séparément avec leur nombre et leur taux de majoration. Le salarié doit pouvoir distinguer le salaire de base, les heures à 10 %, celles à 20 % ou 50 %, la réduction de cotisations et le montant soumis au prélèvement à la source.
La réduction salariale est calculée sur la rémunération des heures éligibles. Son taux est plafonné à 11,31 %, sans pouvoir dépasser le montant des cotisations effectivement dues. Elle ne supprime pas les contributions qui restent applicables, notamment la CSG et la CRDS.
Pour la déclaration fiscale, le montant exonéré est normalement prérempli. Il doit être contrôlé dans les cases 1GH à 1JH, selon la situation du foyer. Si le montant annuel dépasse 7 500 € net imposable, seule la fraction excédentaire doit être réintégrée dans le salaire imposable.
Le montant indiqué sur la fiche de paie peut être exprimé en brut, alors que le plafond fiscal s’apprécie en net imposable. C’est une source classique d’erreur. Je recommande de comparer le cumul annuel des rubriques de paie avec l’attestation employeur et, en cas d’écart, de demander une correction avant la validation de la déclaration.
Les obligations de l’employeur et les erreurs à éviter
Depuis 2026, l’employeur éligible à la réduction générale dégressive unique peut bénéficier d’une déduction forfaitaire patronale, quel que soit son effectif. Elle s’élève à 1,50 € par heure supplémentaire pour un effectif inférieur à 20 salariés et à 0,50 € à partir de 20 salariés, sous réserve des conditions applicables.
Cette déduction ne concerne pas les heures complémentaires des salariés à temps partiel. Elle ne remplace pas non plus la majoration due au salarié. Pour un petit restaurant, l’économie patronale peut réduire le coût d’un renfort ponctuel, mais elle ne rend pas les heures gratuites.
Le premier risque est de planifier des heures qui dépassent les limites légales. La durée de travail ne doit normalement pas dépasser 48 heures sur une même semaine ni 44 heures en moyenne sur 12 semaines consécutives. Le salarié doit également bénéficier de 11 heures de repos quotidien et d’au moins 35 heures de repos hebdomadaire consécutives.
Le deuxième risque est de modifier le planning sans conserver la trace des horaires réellement effectués. Dans un secteur où les fins de service débordent facilement, le registre, le pointage ou l’outil de planning doit permettre de comparer l’horaire prévu avec l’horaire réalisé. Les pauses non prises, les préparations avant ouverture et la fermeture après le départ des clients doivent être traitées avec sérieux lorsqu’elles constituent du travail effectif.
- Ne pas faire passer des heures supplémentaires pour une prime ou une gratification.
- Ne pas remplacer la rémunération par un repos sans appliquer la majoration correspondante.
- Ne pas supposer qu’un accord oral suffit à effacer les heures réellement nécessaires au service.
- Ne pas appliquer automatiquement les règles d’un temps plein à un salarié à temps partiel.
- Ne pas confondre exonération fiscale et suppression de toutes les cotisations.
Le bon réflexe pour fiabiliser les plannings en 2026
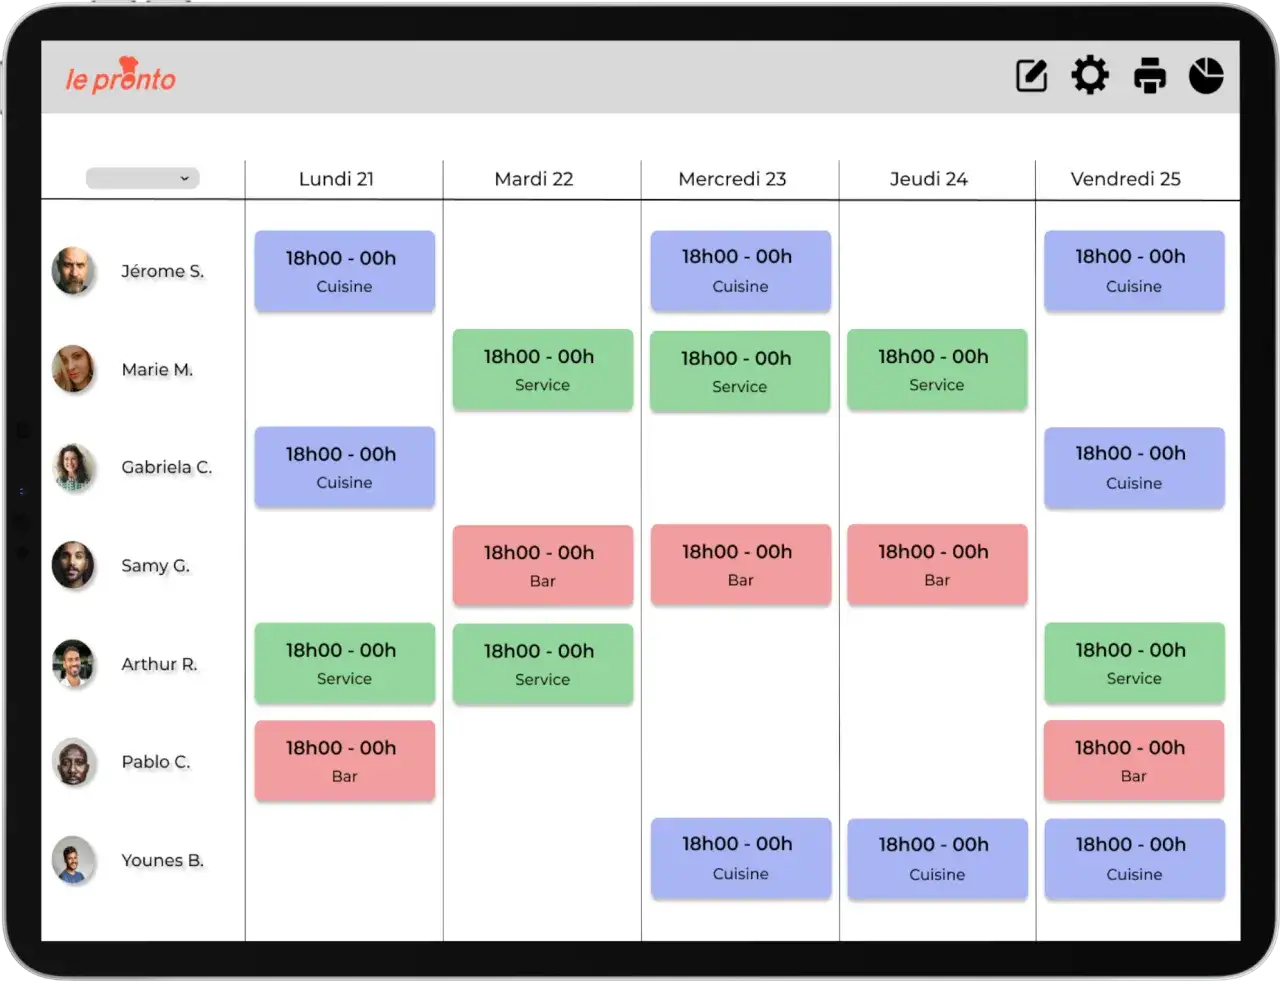
Pour sécuriser la paie, je conseille de construire le planning autour de trois niveaux. Il faut d’abord connaître la durée prévue au contrat, puis identifier le seuil de déclenchement des heures supplémentaires et enfin vérifier les limites de repos et de durée maximale.
Un contrôle mensuel suffit souvent à éviter les mauvaises surprises. Il peut comparer les heures planifiées, les heures pointées, les heures validées par le responsable et les lignes réellement transmises à la paie. Cette simple chaîne de vérification permet de repérer rapidement une fermeture systématiquement prolongée ou un dépassement qui se répète dans la même équipe.
Le meilleur gain ne vient pas toujours de la multiplication des heures exonérées. Dans un restaurant, un planning plus réaliste, une relève mieux organisée et un suivi fiable des fins de service réduisent souvent le coût global tout en protégeant les salariés. L’exonération améliore le traitement d’heures réellement effectuées, mais elle ne remplace jamais une organisation du travail maîtrisée.