Une carte peut afficher des plats séduisants et pourtant laisser trop peu d’argent en caisse. Le prix de revient permet de connaître ce que coûte réellement un plat ou une prestation, en intégrant les matières premières, le personnel et une part des charges. Je détaille ici la méthode de calcul, un exemple concret en restauration, les erreurs fréquentes et les leviers qui améliorent vraiment la rentabilité.
Les repères essentiels pour calculer un coût réellement utile
- Le coût complet inclut les ingrédients, la main-d’œuvre et les charges indirectes.
- Une fiche technique fiable commence par des quantités pesées et des achats exprimés en coût unitaire.
- Le coût matière ne suffit pas à mesurer la rentabilité d’un plat.
- Un exemple à 18 € HT peut être rentable ou déficitaire selon le temps de préparation et les charges réparties.
- Le calcul doit être actualisé après une hausse fournisseur, une modification de recette ou un changement de portion.
Ce que couvre réellement le prix de revient d’un plat
Dans un restaurant, il faut distinguer le coût matière du coût complet. Le premier correspond aux ingrédients et aux boissons utilisés pour une portion. Le second ajoute les ressources nécessaires pour produire, vendre et servir cette portion.
Pour moi, c’est la distinction la plus importante à faire dès le départ. Un plat peut afficher un coût matière de 28 % et rester peu rentable si sa préparation mobilise beaucoup de personnel, génère des pertes ou occupe une zone de production déjà saturée.
| Élément | Ce qu’il comprend | Exemple en restauration |
|---|---|---|
| Matières premières | Ingrédients, boissons, condiments, pain | Saumon, riz, crème, herbes |
| Main-d’œuvre directe | Temps consacré à la préparation et au dressage | 12 minutes de travail en cuisine |
| Charges indirectes | Loyer, énergie, entretien, logiciels, assurance | Part des frais affectée à chaque couvert |
| Pertes et consommables | Épluchures, casse, emballages, invendus | Rendement réel d’un filet de poisson |
La formule de base est simple : coût de revient unitaire = coût total de production ÷ nombre d’unités vendables. Le point délicat consiste à définir correctement le coût total et le nombre de portions réellement commercialisables.
Comment calculer le coût de revient étape par étape
1. Construire une fiche technique précise
Chaque recette doit avoir sa fiche technique avec les ingrédients, les quantités brutes, les pertes, le rendement et le nombre de portions. Je recommande de peser les produits au lieu de se fier à des indications comme « une poignée » ou « un filet d’huile ». Ces approximations finissent par coûter cher quand elles sont répétées plusieurs centaines de fois.
2. Ramener chaque achat à son unité réelle
Un sac de riz à 24 € ne suffit pas pour calculer une portion. Il faut connaître son poids, son rendement après cuisson et la quantité servie. Si 5 kg coûtent 24 €, le kilo revient à 4,80 €. Une portion utilisant 80 g de riz cru coûte donc 0,384 €, avant d’intégrer les pertes éventuelles.
La même logique s’applique à la viande, au poisson et aux légumes. Un filet acheté 16 € le kilo peut coûter davantage par portion si son parage retire 15 % de matière. Le bon indicateur est le coût utilisable, pas seulement le prix affiché sur la facture.
3. Ajouter le temps de travail
Pour intégrer la main-d’œuvre, il faut partir du coût horaire chargé, c’est-à-dire le salaire et les cotisations supportées par l’entreprise. Avec un coût de 24 € par heure et 15 minutes de préparation, la main-d’œuvre directe représente 6 €.
Ce calcul ne doit pas devenir excessivement précis au point de ralentir l’équipe. Une estimation par famille de plats peut suffire au début, mais les recettes longues, les desserts faits maison et les préparations à la minute méritent un suivi plus fin.
4. Répartir les charges indirectes
Le loyer, l’électricité, le nettoyage ou l’abonnement à une solution de caisse ne peuvent pas toujours être affectés directement à un plat. On les répartit donc selon une clé cohérente, par exemple le nombre de couverts, les heures de production ou le chiffre d’affaires HT.
Cette part reste une estimation de gestion. Elle sert à prendre une décision, pas à prétendre qu’un plat consomme exactement 1,17 € de loyer. L’important est d’utiliser la même méthode dans le temps pour comparer les recettes.
Un exemple chiffré pour éviter les fausses bonnes affaires
Prenons un plat vendu 18 € HT. Sa fiche technique donne les éléments suivants :
| Poste | Montant par portion |
|---|---|
| Matières premières | 5,20 € |
| Main-d’œuvre directe | 2,40 € |
| Charges indirectes | 3,10 € |
| Pertes et consommables | 0,60 € |
| Coût complet estimé | 11,30 € |
La marge sur ce plat est donc de 6,70 € avant impôts et résultat final. Son coût matière atteint 28,9 % du prix de vente HT, ce qui peut sembler correct dans beaucoup d’établissements, mais le coût complet monte à 62,8 %. C’est exactement pour cette raison qu’un simple coefficient appliqué aux ingrédients ne suffit pas.
Si le même plat nécessite finalement 25 minutes de travail au lieu de 12, la marge se dégrade rapidement. À l’inverse, une préparation réalisée en grande quantité peut réduire le temps par portion et rendre la recette plus intéressante, même avec un ingrédient un peu plus cher.
Prix de vente, marge et coût matière ne disent pas la même chose
Le prix de vente est la somme payée par le client. La marge brute correspond généralement au prix de vente HT diminué du coût matière. Le taux de marque mesure cette marge par rapport au prix de vente, tandis que le taux de marge la compare au coût supporté.
Ces indicateurs répondent à des questions différentes. Je regarde d’abord le coût matière pour repérer les dérives d’achat, puis le coût complet pour vérifier que le plat contribue réellement aux charges de l’entreprise.
- Coût matière = ingrédients utilisés pour une portion.
- Marge brute = prix de vente HT - coût matière.
- Coût complet = matières + main-d’œuvre + charges réparties.
- Résultat unitaire estimé = prix de vente HT - coût complet.
Le coefficient multiplicateur peut servir de point de départ, mais il ne doit pas remplacer l’analyse. Multiplier un coût matière de 5 € par 3 donne 15 € HT, sans tenir compte du quartier, du niveau de service, du temps en cuisine, des commissions de livraison ou du positionnement de l’établissement.
Pour compléter cette analyse, je conseille aussi de suivre la productivité en restauration. Un plat rentable sur le papier peut perdre de son intérêt s’il monopolise une équipe pendant les heures de pointe.
Les erreurs qui faussent le calcul
Oublier les pertes et le rendement
Calculer un filet de poisson sur son poids acheté, sans retirer le parage ni la cuisson, donne un résultat trop optimiste. Même problème pour les légumes épluchés, les sauces jetées en fin de service et les produits périmés. J’intègre une ligne dédiée aux pertes dans les fiches importantes, car elle rend les écarts visibles.
Utiliser des prix fournisseurs trop anciens
Une recette peut devenir déficitaire en quelques semaines si le prix d’un produit augmente fortement. Les produits frais, l’huile, le café et les emballages méritent une mise à jour régulière. Une révision mensuelle est raisonnable pour les cartes sensibles, tandis qu’une vérification trimestrielle peut suffire pour les recettes stables.
Confondre chiffre d’affaires et rentabilité
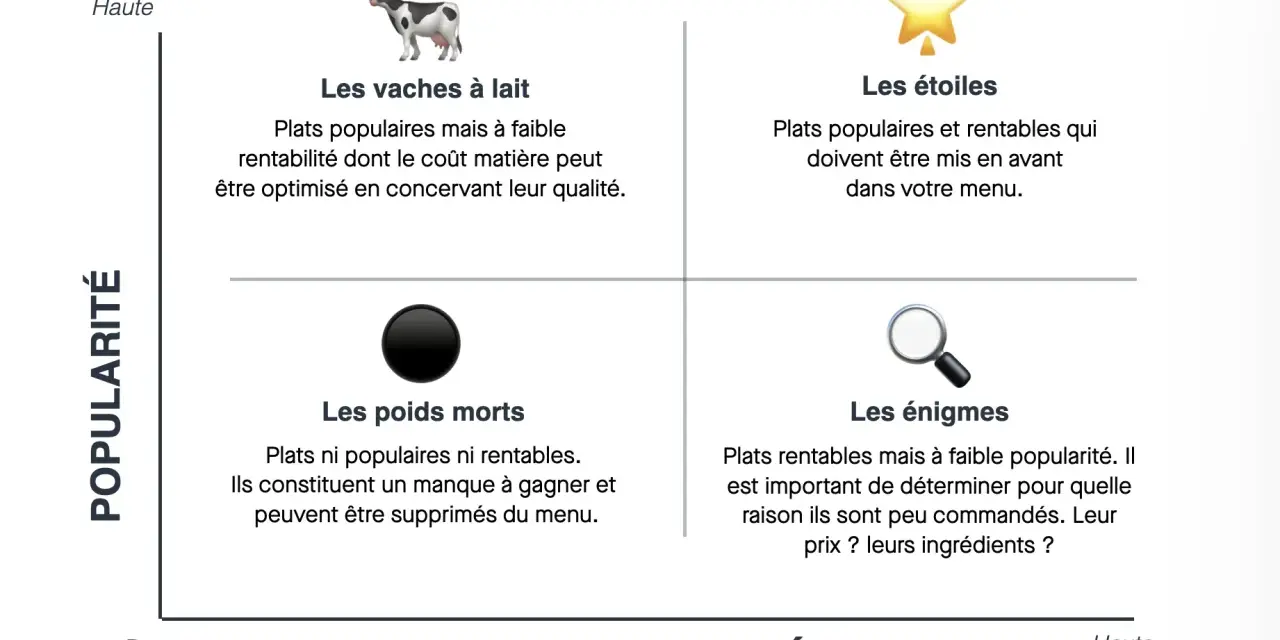
Le plat le plus vendu n’est pas forcément le plus intéressant. Il faut croiser le volume vendu avec la marge unitaire et le temps de production. Un plat qui génère 4 € de marge et se vend 300 fois peut être plus utile qu’une assiette à 10 € de marge vendue seulement huit fois, mais ce constat dépend aussi de la capacité de la cuisine.
Lire aussi : Ratio de productivité en restaurant pour mieux rentabiliser
Calculer avec la TVA au mauvais endroit
Pour comparer une recette à ses coûts professionnels, je travaille en principe en hors taxes. Le prix TTC sert à communiquer au client, tandis que la marge et le coût de production se pilotent avec des montants HT. Cette séparation évite de surestimer artificiellement la rentabilité.
Comment utiliser ces chiffres pour améliorer la rentabilité
Une fois les données fiables, plusieurs décisions deviennent plus faciles. On peut ajuster une portion, renégocier un achat, remplacer un accompagnement, revoir le prix ou retirer une recette qui mobilise trop de ressources pour un faible volume.
- Repérer les plats dont le coût matière dépasse régulièrement la cible interne.
- Comparer les ventes et la marge par famille de produits.
- Standardiser les portions avec une balance, une louche ou un doseur.
- Réutiliser intelligemment certaines préparations sans dégrader la qualité.
- Recalculer les recettes après chaque changement d’ingrédient ou de fournisseur.
Je déconseille de baisser automatiquement la qualité pour réduire le coût. Une économie de 0,30 € par assiette ne compense pas toujours une baisse de satisfaction ou une perte de cohérence avec le positionnement du restaurant. Les meilleurs gains viennent souvent de la réduction du gaspillage, de l’organisation en cuisine et d’une carte mieux maîtrisée.
Le bon niveau de précision pour piloter son établissement
Un calcul parfait mais jamais mis à jour ne sert à rien. Dans une petite structure, un tableur avec les fiches techniques, les tarifs d’achat et les ventes peut suffire. Un logiciel devient pertinent lorsque les références sont nombreuses, que les prix changent souvent ou que plusieurs personnes modifient les recettes.
Je conseille de commencer par les 20 % de plats qui représentent la majorité des ventes. Cette approche donne rapidement une vision exploitable sans demander à l’équipe de documenter toute la carte en une seule fois.
Le chiffre doit rester un outil de décision, pas une vérité isolée. Un plat à faible marge peut attirer des clients, utiliser un stock disponible ou valoriser l’image de la maison. Il faut donc lire le coût de revient avec le volume, la satisfaction client et la capacité opérationnelle.
Le chiffre à suivre avant de modifier toute la carte
Avant de changer les prix, vérifiez trois éléments ensemble : le coût complet par portion, le nombre de ventes et le temps de travail nécessaire. Cette lecture évite de supprimer trop vite une recette populaire ou de conserver un plat qui semble rentable uniquement parce que sa main-d’œuvre et ses pertes ne sont pas comptées.
Une fiche technique claire, des tarifs actualisés et un suivi régulier suffisent souvent à révéler les marges cachées. Dans la restauration, la rentabilité ne se joue pas seulement sur le prix affiché, mais sur chaque gramme acheté, chaque minute travaillée et chaque portion réellement vendue.