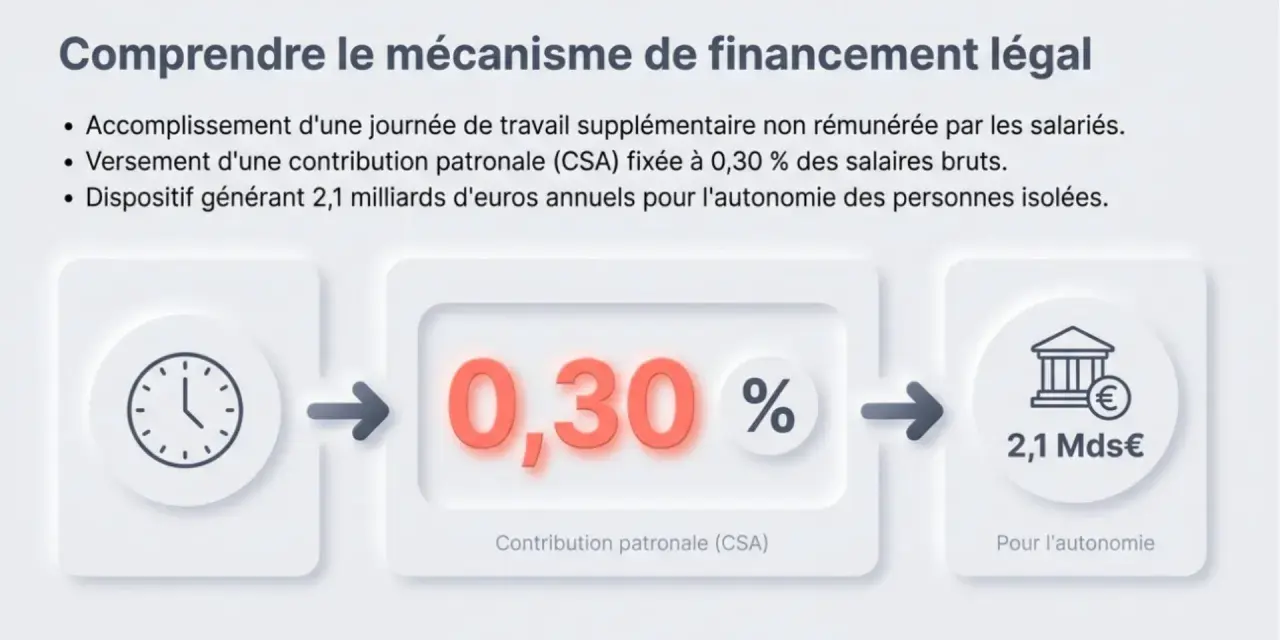
Un bulletin de paie peut faire apparaître la journée de solidarité sans entraîner de retenue sur le salaire d’un salarié mensualisé. Pour comprendre un exemple de bulletin de salaire avec la journée de solidarité, il faut regarder séparément le temps travaillé, la rémunération, les cotisations patronales et le statut du salarié. Voici un modèle concret, adapté notamment aux entreprises de restauration, ainsi que les erreurs de paie à éviter.
La journée de solidarité reste neutre pour le salaire mensuel
- 7 heures maximum sont travaillées sans rémunération supplémentaire pour un salarié à temps plein mensualisé.
- La ligne dédiée peut apparaître dans la zone informations du bulletin, avec un montant de 0 €.
- Pour un salarié à temps partiel, la durée est proratisée selon le contrat.
- La contribution patronale CSA reste fixée à 0,30 % de la rémunération concernée.
- Les heures effectuées au-delà de 7 heures doivent être rémunérées selon les règles habituelles.
Ce que la journée de solidarité change réellement sur la paie
La journée de solidarité correspond à une période de travail supplémentaire destinée à financer les actions en faveur de l’autonomie des personnes âgées ou handicapées. Pour un salarié à temps plein, la référence est de 7 heures par an. Le lundi de Pentecôte est souvent choisi, mais il n’est pas automatiquement imposé.
Les modalités sont fixées par un accord d’entreprise, d’établissement ou de branche. À défaut d’accord, l’employeur peut déterminer l’organisation après consultation du CSE lorsqu’il existe. La journée peut prendre la forme d’un jour férié habituellement chômé, d’un jour de repos prévu par un accord d’aménagement du temps de travail ou d’une autre période de 7 heures.
Le point qui prête le plus à confusion est le mot « non rémunérée ». Pour un salarié mensualisé, cela ne signifie pas que l’employeur retire 7 heures du salaire du mois. Le salarié conserve son salaire mensuel habituel, mais ne reçoit pas de complément pour ces heures.
En 2026, le lundi de Pentecôte était fixé au 25 mai. Une entreprise pouvait retenir cette date, mais elle devait tout de même respecter les règles prévues par son accord collectif ou par sa décision interne.
Un exemple de bulletin de salaire avec la journée de solidarité
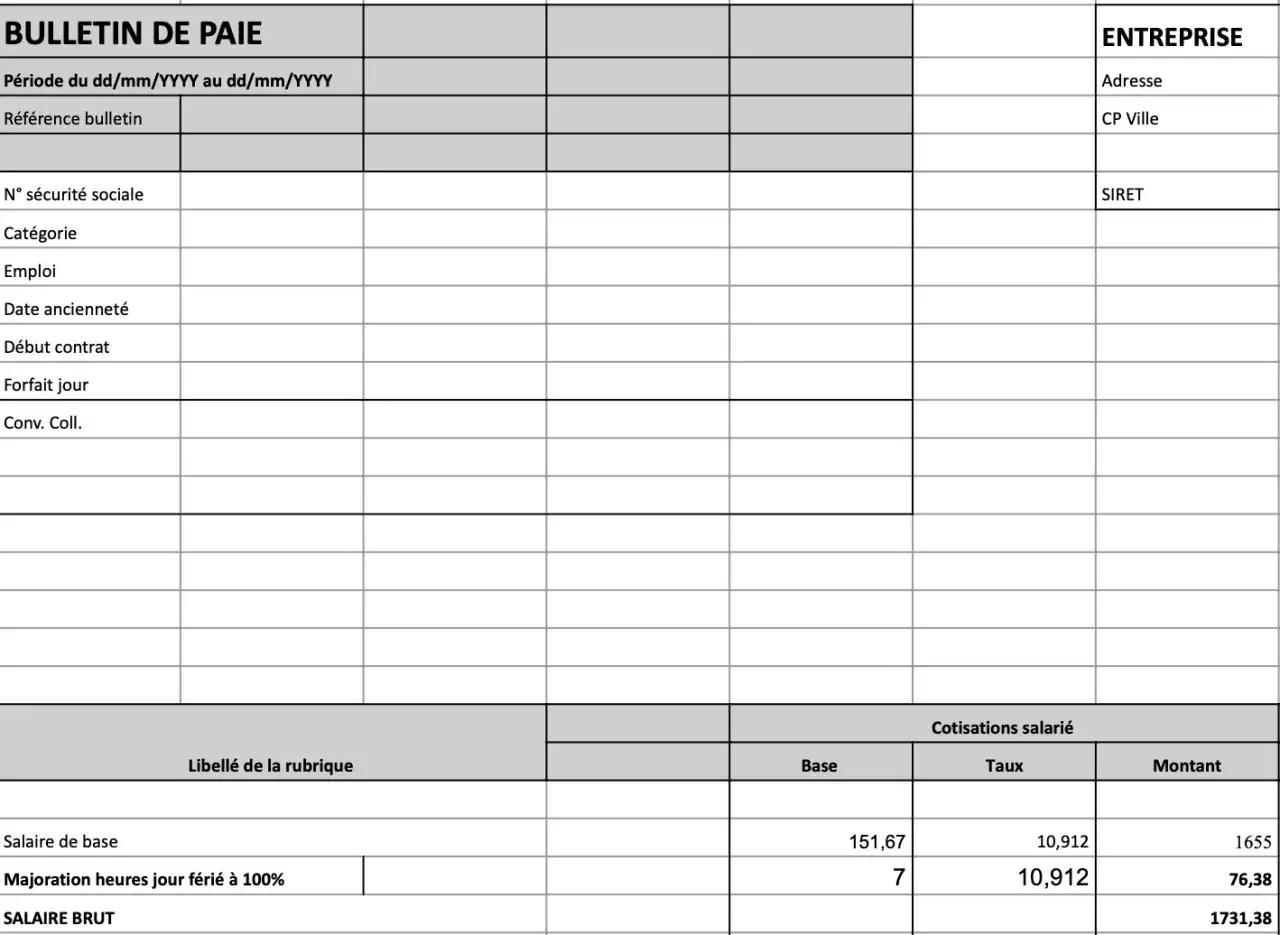
Prenons le cas d’une employée polyvalente dans un restaurant, en CDI à temps plein, rémunérée 2 100 € brut par mois pour 151,67 heures mensualisées. La journée de solidarité est organisée sur un lundi habituellement chômé et représente 7 heures de travail.
| Rubrique du bulletin | Base ou quantité | Taux | Montant |
|---|---|---|---|
| Salaire mensuel de base | 151,67 heures | 13,846 € | 2 100,00 € |
| Journée de solidarité | 7 heures | Non rémunérées | 0,00 € |
| Total brut | 2 100,00 € | ||
| CSA patronale | 2 100,00 € | 0,30 % | 6,30 € |
Dans cet exemple, la ligne « Journée de solidarité » peut être placée dans les informations complémentaires ou dans le compteur de temps de travail. Elle sert à garder une trace des 7 heures réalisées, mais elle ne constitue pas une retenue salariale.
La CSA, ou contribution de solidarité pour l’autonomie, est une charge patronale. Sur une rémunération brute de 2 100 €, elle représente 6,30 €. Ce montant n’est pas soustrait du salaire brut ni du net du salarié. Le net à payer dépend ensuite des cotisations habituelles, de la mutuelle, du prélèvement à la source et de la situation individuelle.
Trois variantes selon le statut du salarié
Le salarié à temps partiel
Un salarié à temps partiel ne doit pas effectuer automatiquement 7 heures. La durée est calculée au prorata de la durée contractuelle. La formule est simple : 7 heures × durée hebdomadaire du contrat / 35.
| Durée contractuelle | Durée de solidarité annuelle |
|---|---|
| 28 heures par semaine | 5 h 36 |
| 24 heures par semaine | 4 h 48 |
| 17 h 30 par semaine | 3 h 30 |
Dans un restaurant, cette règle est importante pour les employés qui travaillent uniquement certains jours ou selon un planning variable. Une erreur de paramétrage peut conduire à faire travailler 7 heures à une personne qui n’en doit que 4 h 48, ce qui crée ensuite une régularisation difficile.
Le salarié en forfait jours
Pour un cadre soumis à une convention de forfait annuel en jours, la journée ne se décompte pas en heures. Elle est intégrée au nombre annuel de jours travaillés, généralement 218 jours, sauf disposition conventionnelle différente.
Le bulletin ne doit donc pas présenter artificiellement 7 heures supplémentaires. Le suivi se fait dans le compteur annuel de jours, avec une mention cohérente dans le logiciel de paie ou le système RH.
Lire aussi : Indemnité de congés payés non pris - comment la calculer ?
Le salarié non mensualisé
Le régime est différent pour un salarié non mensualisé. Les heures réalisées au titre de la journée de solidarité doivent être rémunérées. Avec un taux horaire de 13,846 €, 7 heures représenteraient par exemple 96,92 € brut, avant application des cotisations.
Cette situation peut concerner certains contrats courts, travailleurs saisonniers ou salariés payés à l’heure dans la restauration. Il faut donc vérifier le mode de rémunération réel plutôt que d’appliquer la règle du salarié mensualisé à toute l’équipe.
Comment présenter la ligne sur le bulletin
Il n’existe pas une présentation unique imposée par tous les logiciels de paie. La journée peut apparaître dans une rubrique comme « Journée de solidarité effectuée », « Heures de solidarité » ou « Compteur annuel de solidarité ».
Pour un salarié mensualisé, une présentation claire peut ressembler à ceci :
- Date : 25 mai 2026 ou autre date retenue par l’entreprise.
- Durée : 7 heures à temps plein, ou durée proratisée à temps partiel.
- Rémunération : 0 € de complément.
- Retenue sur salaire : aucune lorsque le salarié a bien effectué la journée.
- Observation : journée réalisée au titre de la solidarité.
La mention doit rester compréhensible. J’éviterais par exemple une ligne négative de -96,92 € qui donnerait l’impression d’une absence non rémunérée. Pour un mensualisé présent et correctement planifié, cette présentation serait trompeuse, même si le logiciel tente de matérialiser la valeur théorique des heures.
La CSA peut figurer dans le détail des cotisations patronales, mais elle ne doit pas être confondue avec une cotisation salariale. Le taux de référence est de 0,30 %, avec une déclaration effectuée par l’employeur via la DSN.
Les situations qui modifient le traitement
Le salarié qui travaille plus de 7 heures au titre de cette journée ne bénéficie pas d’une gratuité illimitée. Les heures dépassant la limite doivent être payées et peuvent relever des majorations applicables aux heures supplémentaires ou complémentaires.
Le travail effectué un jour férié peut aussi soulever une question dans les entreprises de restauration. Les éventuelles majorations liées au jour férié doivent être vérifiées à partir de la convention collective HCR, du contrat et de l’accord ayant organisé la journée. Dans la limite des 7 heures de solidarité, le complément n’est pas nécessairement dû, mais les heures réalisées au-delà retrouvent le régime habituel.
Un salarié qui a déjà effectué sa journée de solidarité chez un précédent employeur doit pouvoir le justifier. S’il effectue une nouvelle journée chez son nouvel employeur au cours de la même période, les heures ne peuvent pas être traitées comme une seconde journée gratuite.
Les absences doivent également être examinées avec soin. Un congé payé, un arrêt maladie ou une absence justifiée ne se traite pas de la même façon qu’une absence injustifiée. Le bulletin doit reprendre la réalité de la situation et non appliquer automatiquement une retenue standard.
Les erreurs de paie que je vérifierais en priorité
Dans la pratique, les erreurs viennent rarement du calcul de la CSA. Elles apparaissent plutôt dans le planning, la proratisation ou l’articulation avec la convention collective. Pour sécuriser le bulletin, je contrôlerais les points suivants :
- La date retenue figure dans une décision ou un accord identifiable.
- Le salarié à temps partiel bénéficie bien d’un calcul proportionnel.
- La journée n’est pas saisie comme une absence entraînant une retenue.
- Les heures au-delà de 7 heures sont rémunérées selon leur véritable nature.
- Le salarié déjà présent chez un autre employeur n’est pas soumis deux fois au dispositif.
- Le détail des cotisations distingue clairement la part patronale de la part salariale.
J’ajouterais un contrôle propre au secteur de la restauration. Les plannings, les heures réellement travaillées et le bulletin doivent raconter la même histoire. Une journée notée comme chômée dans le planning mais déclarée comme effectuée sur la paie peut devenir problématique lors d’une contestation.
La ligne la plus importante est parfois celle qui n’ajoute aucun euro
Pour un salarié mensualisé, le bon bulletin montre généralement un salaire brut inchangé, aucune retenue liée à la journée de solidarité et une mention permettant de prouver les heures réalisées. Le montant de 0 € sur la ligne dédiée n’est donc pas une anomalie.
Avant de valider la paie, l’employeur doit surtout vérifier le statut du salarié, la durée contractuelle, l’accord applicable et la réalité du planning. Cette méthode évite les deux erreurs les plus fréquentes : retirer une journée de salaire à tort ou faire travailler gratuitement plus que la durée autorisée.